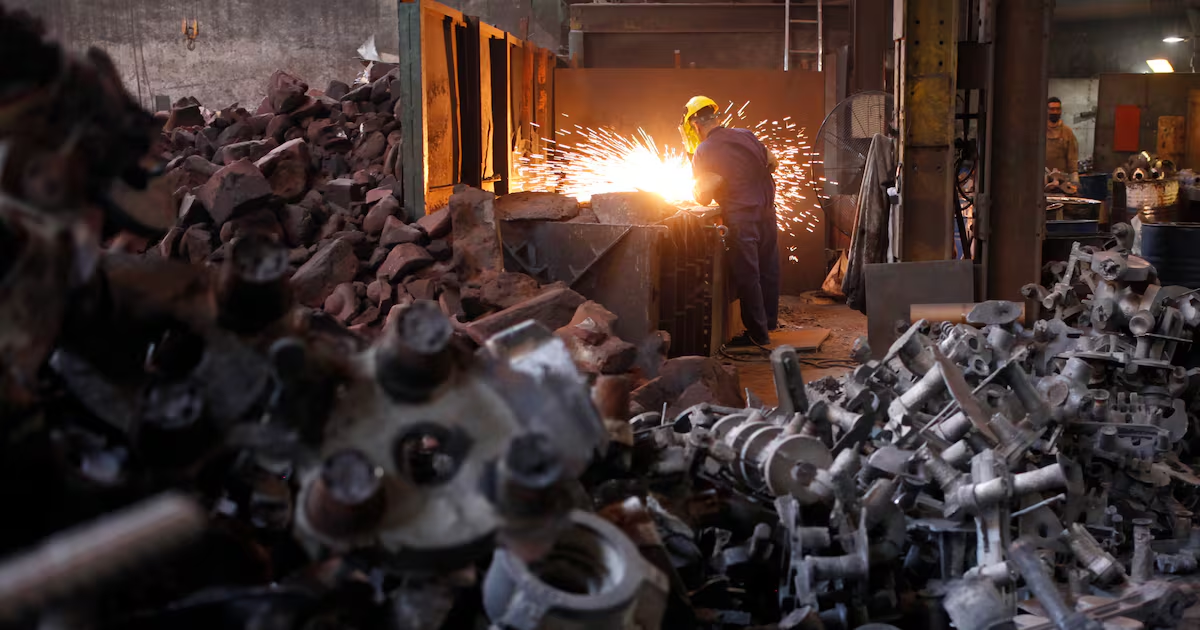
La producción de acero crudo se ubicó en 349.500 toneladas, registrando una disminución del 4,7% frente a agosto y del 2% respecto de septiembre del año anterior, de acuerdo con el último relevamiento de la Cámara Argentina del Acero (CAA). En tanto, la producción de laminados, tanto planos como no planos, cayó un 10,8% frente al mes anterior y un 7,9% interanual, quedando 289.000 toneladas en caliente.
Al inicio del cuarto trimestre, la actividad industrial exhibe un patrón claramente dual: la demanda avanza con impulso en energía, agro e minería, mientras que la construcción, el sector automotor y la línea blanca siguen con debilidad debido al lento despegue del consumo interno. A este panorama doméstico se suma una presión creciente de importaciones, especialmente provenientes de China, que atraviesan toda la cadena de valor por la sobrecapacidad estructural del gigante asiático y precios que generan disputas por dumping a nivel global.
En lo que respecta a la demanda interna de la siderurgia, el informe indica que la construcción tuvo un repunte puntual tras meses de desempeño irregular, aunque, en lo acumulado del año, continúa en terreno negativo. En el sector automotor, la producción nacional de septiembre avanzó 0,9% frente a agosto, pero cayó 15,6% respecto de septiembre de 2023. La maquinaria e implementos agrícolas muestra una recuperación desigual.
En el plano del consumo, la línea blanca y los envases de hojalata mantienen un balance desfavorable durante el tercer trimestre, presionados por la debilidad de la demanda interna y una competencia intensa con productos importados. Por otro lado, la energía persiste como el principal motor de la demanda de acero y es el segmento con mejores perspectivas de crecimiento.
El informe de la CAA señala que, a fines de septiembre, el Foro Global sobre Exceso de Capacidad Siderúrgica de la OCDE suscribió un marco de acción para coordinar y monitorear medidas destinadas a hacer frente a la sobrecapacidad estructural de producción de acero en China, que representa el 55% de la producción mundial. El acuerdo apunta a evitar ingresos de acero a precios artificialmente bajos o en condiciones de competencia desleal, y entre los signatarios figuran Argentina, Estados Unidos, la Unión Europea y Brasil. Se comprometen a reducir subsidios distorsivos y a fortalecer medidas antidumping, compensatorias y de salvaguardia para dificultar elusión de regulaciones mediante el desvío de productos hacia terceros países asiáticos.